Fundo A · Logística
Dividend Yield19%
Resultado / cotaR$ 0,72
DistribuiR$ 1,10
Para quem já investe ou quer começar e precisa de um método para saber o que comprar, quantos fundos ter e onde aportar no mês.
Aperte o play e veja como eu monto, analiso e decido onde vai cada aporte da minha carteira:
Depois de montar sua carteira, você tem uma reunião só sua para revisar fundo por fundo antes de investir. Uma consultoria individual parecida custa mais do que o programa inteiro.
Comprar o primeiro fundo é fácil. Difícil é o que vem depois. Toque nas situações que já aconteceram com você:
Nada disso é falta de inteligência. É falta de método. E método se aprende.
Arraste e coloque quanto você consegue investir por mês. A simulação considera 0,8% ao mês, com todos os rendimentos reinvestidos.
Esperar 2 anos custa R$ 825 por mês de renda, para sempre, e R$ 103.096 de patrimônio.
Simulação ilustrativa. Rentabilidade passada não garante rentabilidade futura.
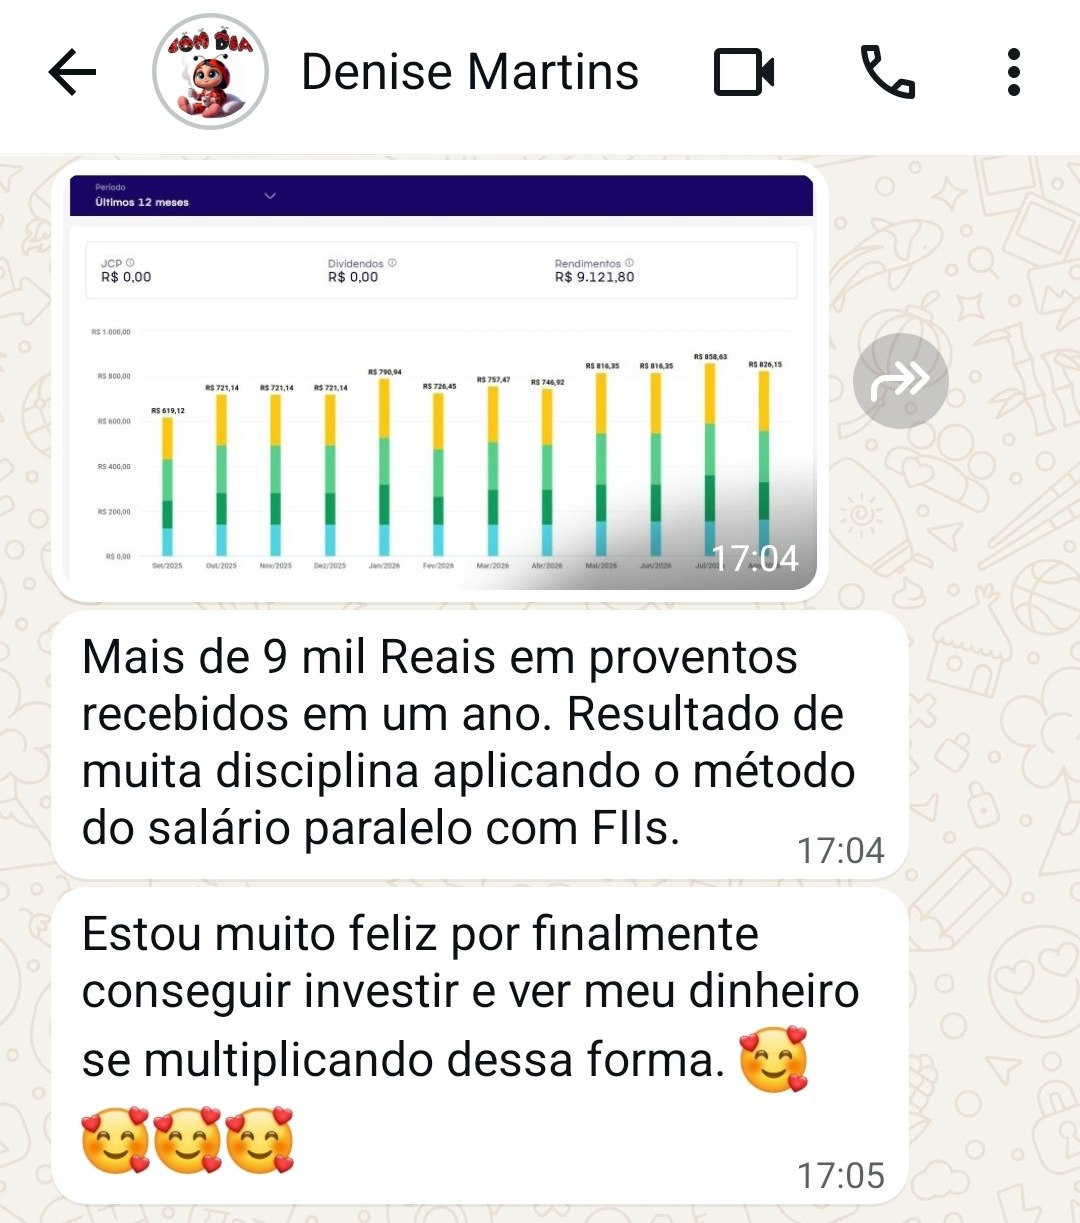
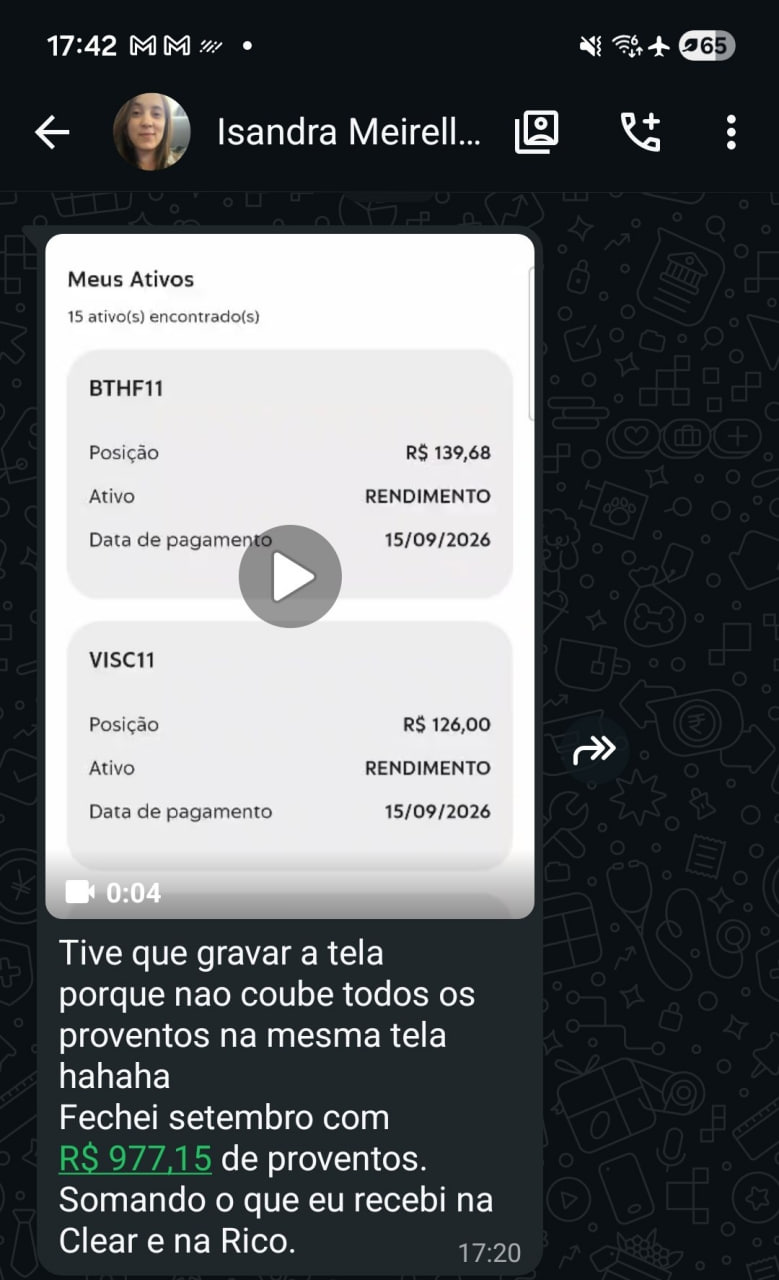
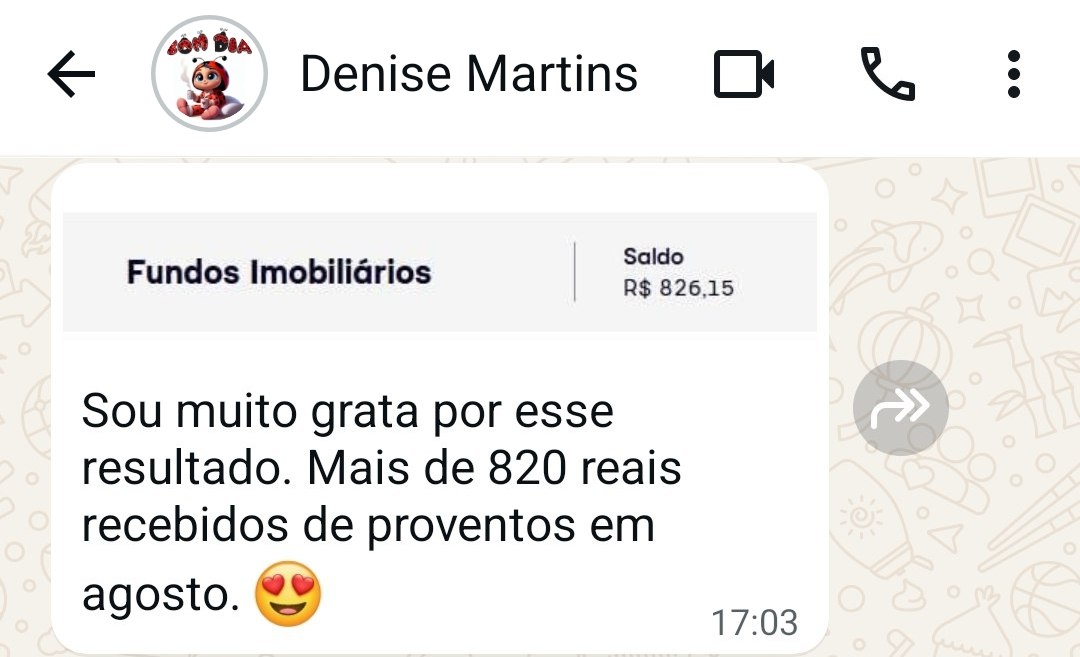
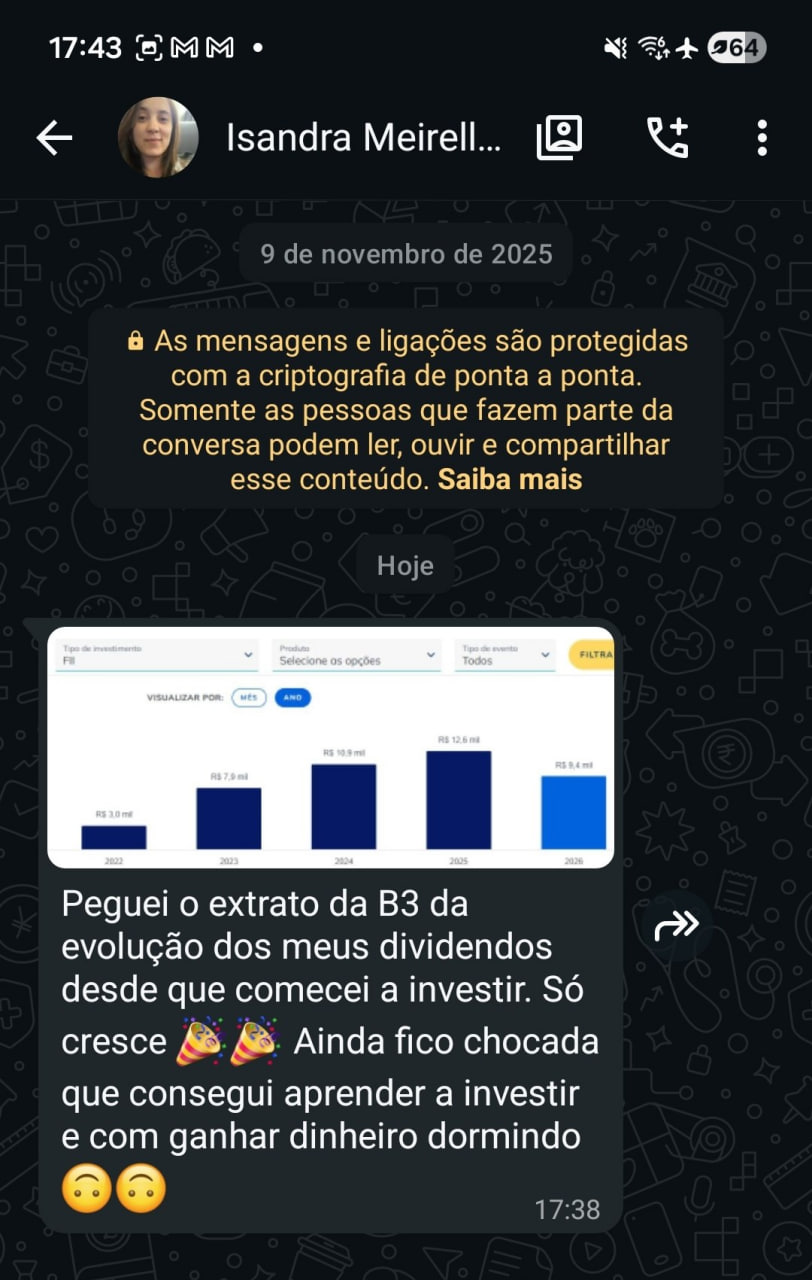
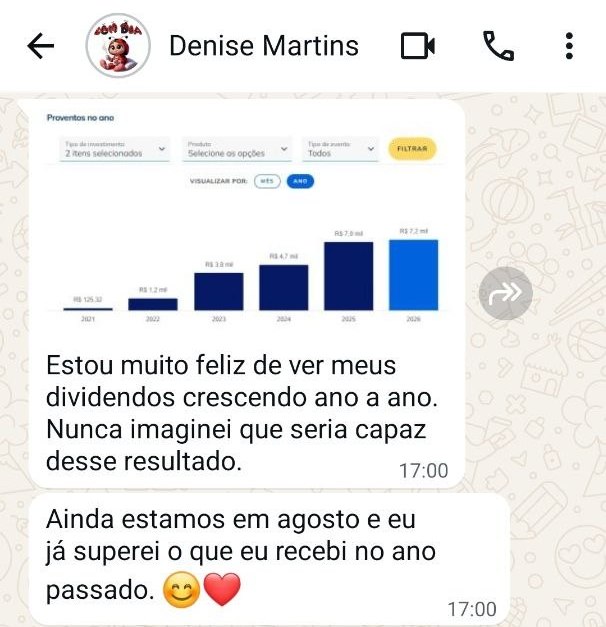
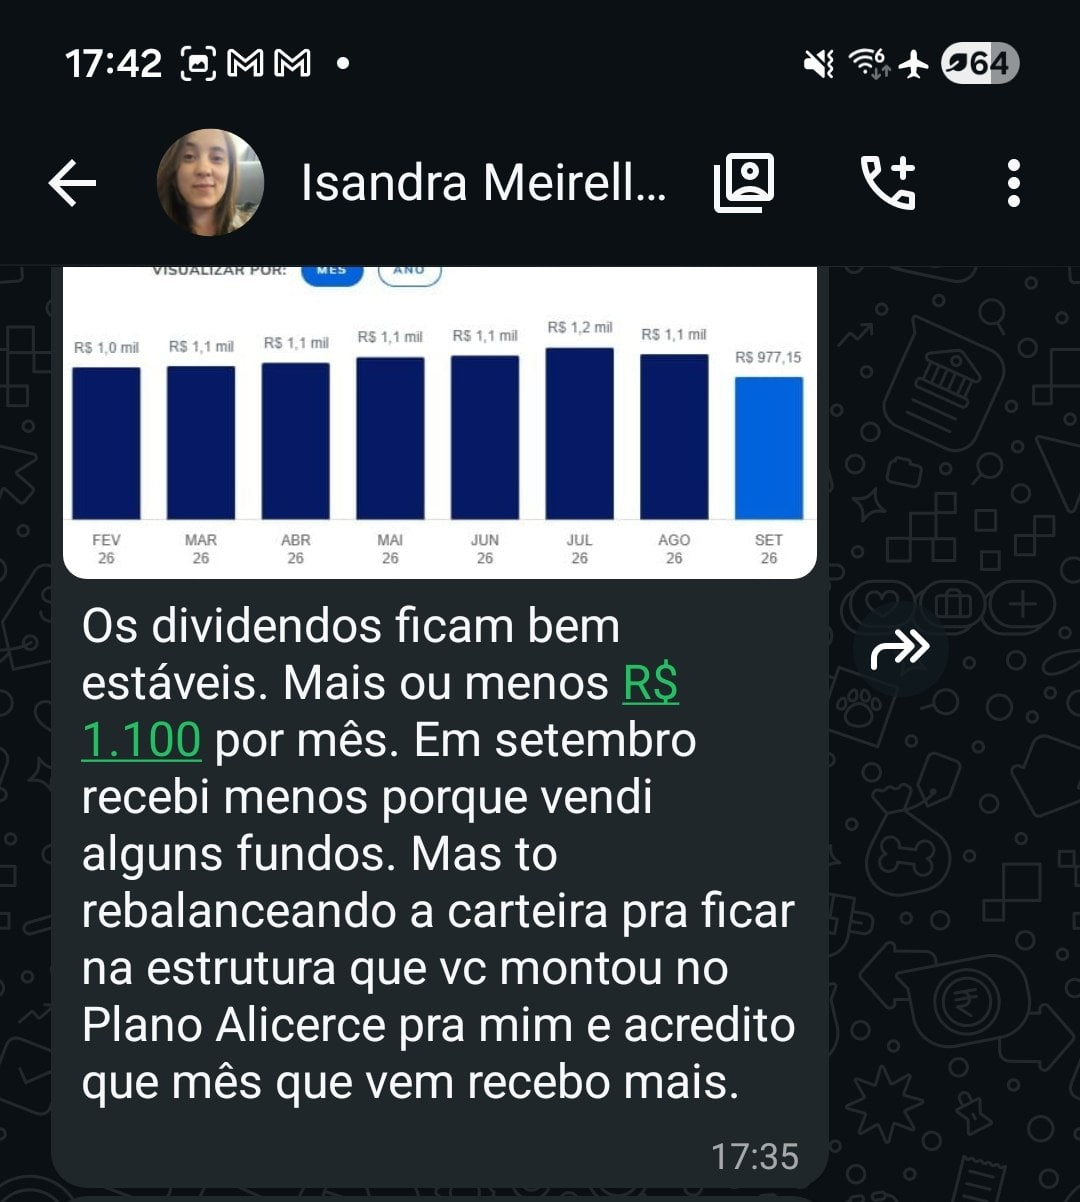
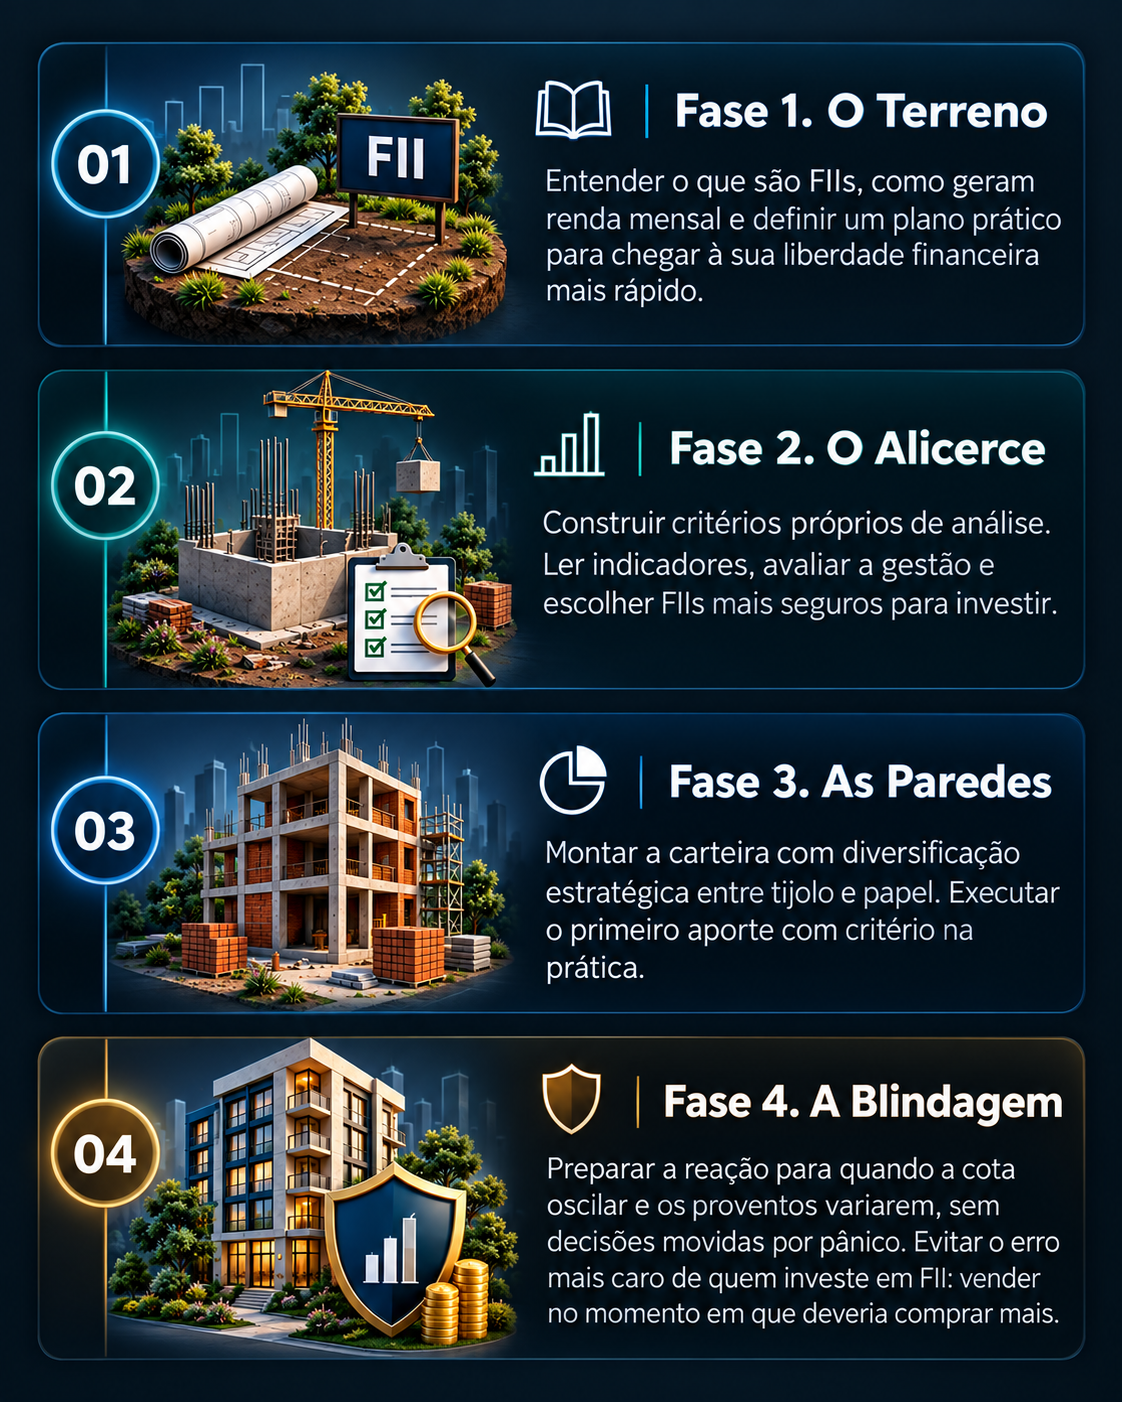
A carteira é construída na mesma ordem das decisões que você precisa tomar. Você não pula etapa e não fica perdido.
Como um FII gera renda, quais são os tipos e quais riscos cada um carrega.
Os critérios para separar um fundo bom de um fundo que só parece bom pelo dividend yield.
A divisão da sua carteira pelos 5 Pilares de Renda, com percentual alvo para cada segmento.
Onde aportar todo mês, quando rever uma posição e como não se assustar com a oscilação.
Três fundos fictícios, baseados em situações reais. Escolha e veja como o Denis pensa.
Cada entrega resolve uma dúvida que trava quem investe em FII. Você aprende, recebe as ferramentas e tem alguém conferindo com você.
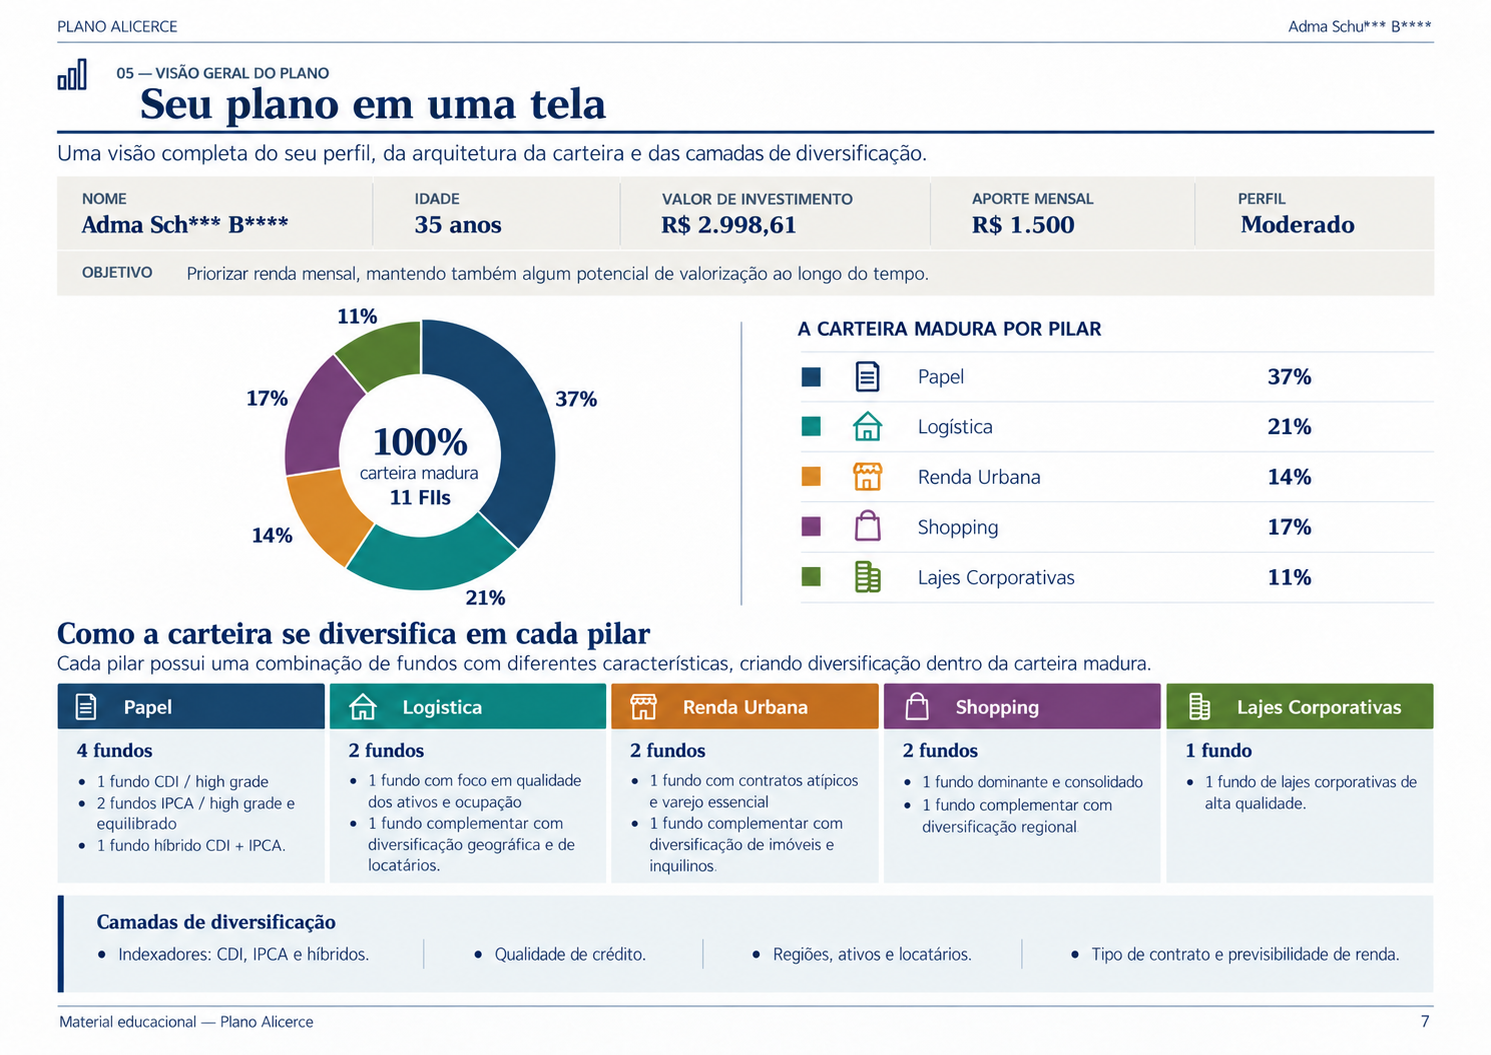
Resolve: "Quanto eu coloco em cada tipo de fundo e quantos fundos eu tenho que ter?"
Resolve: "Eu não sei por onde começar e me perco em tanta informação."
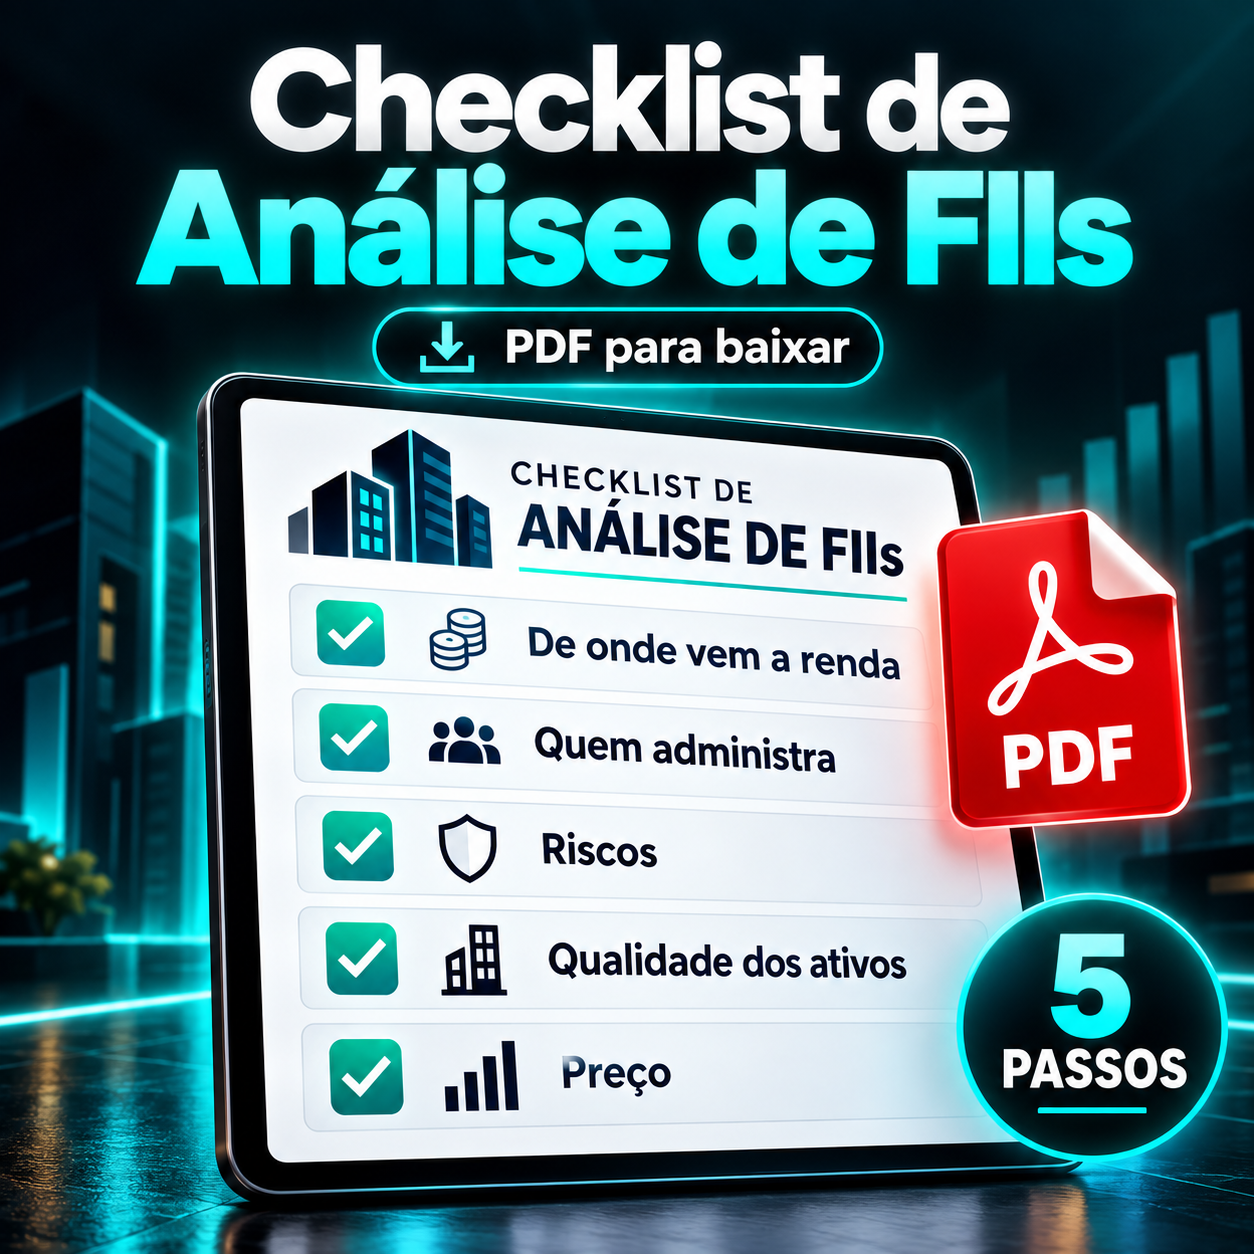
Resolve: "Como eu sei se esse fundo é bom ou só parece bom?"
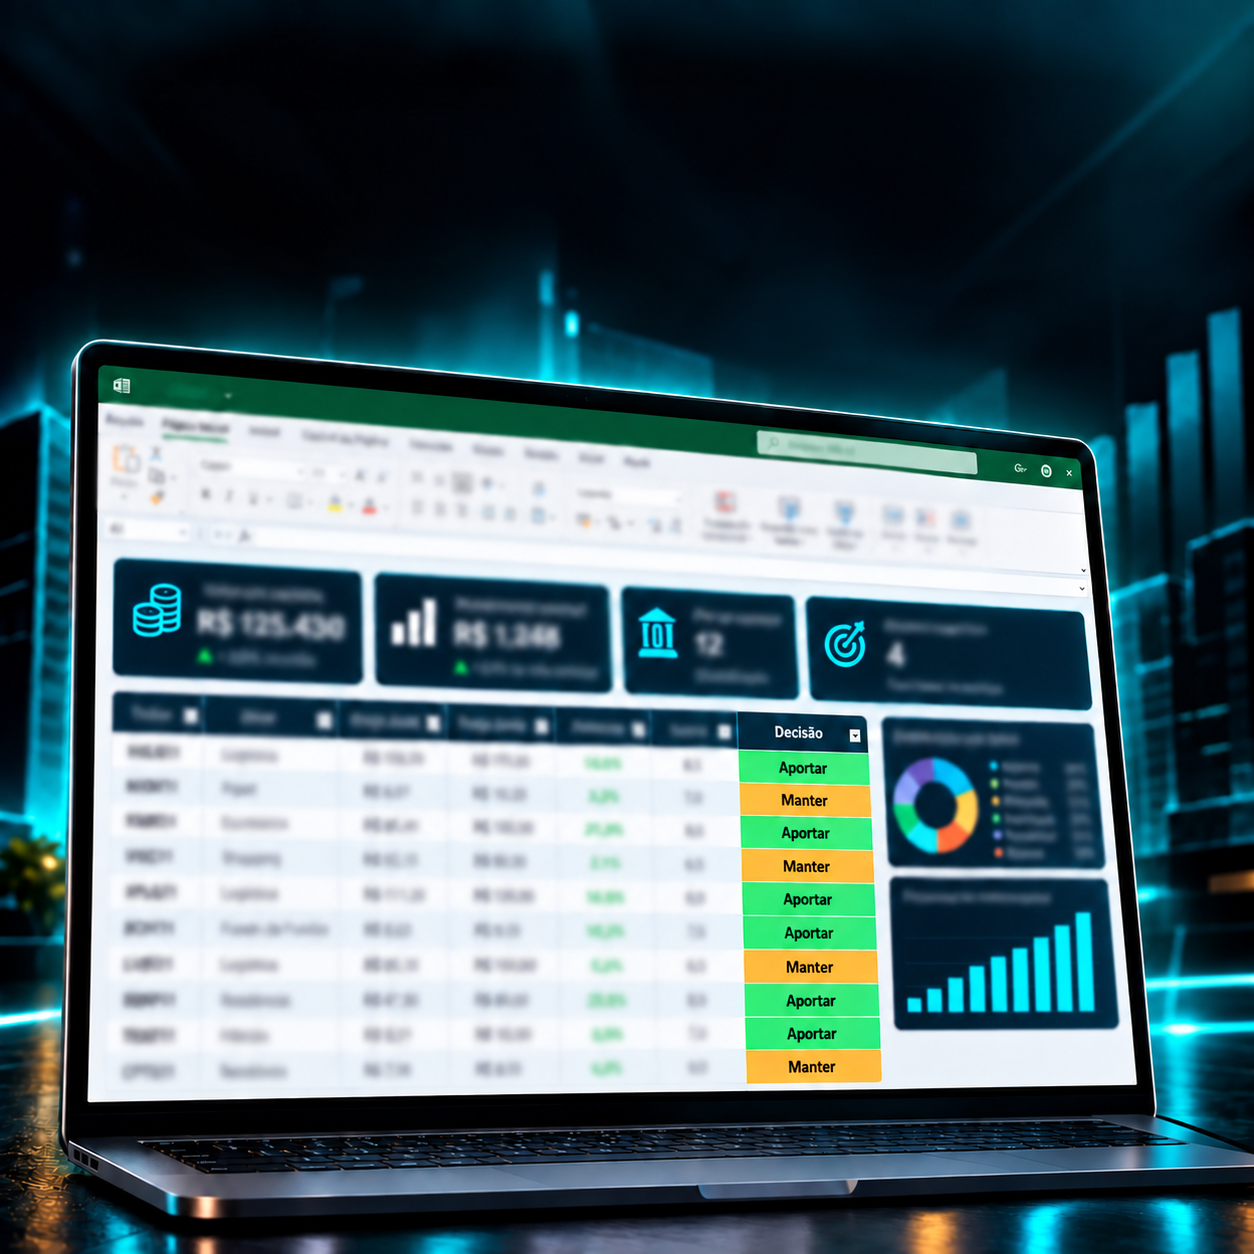
Resolve: "Caiu o dinheiro. Em qual fundo eu aporto agora?"
Resolve: "Será que eu montei certo? E se eu estiver errando?"
Resolve: "Surgiu uma dúvida e não tenho a quem perguntar."
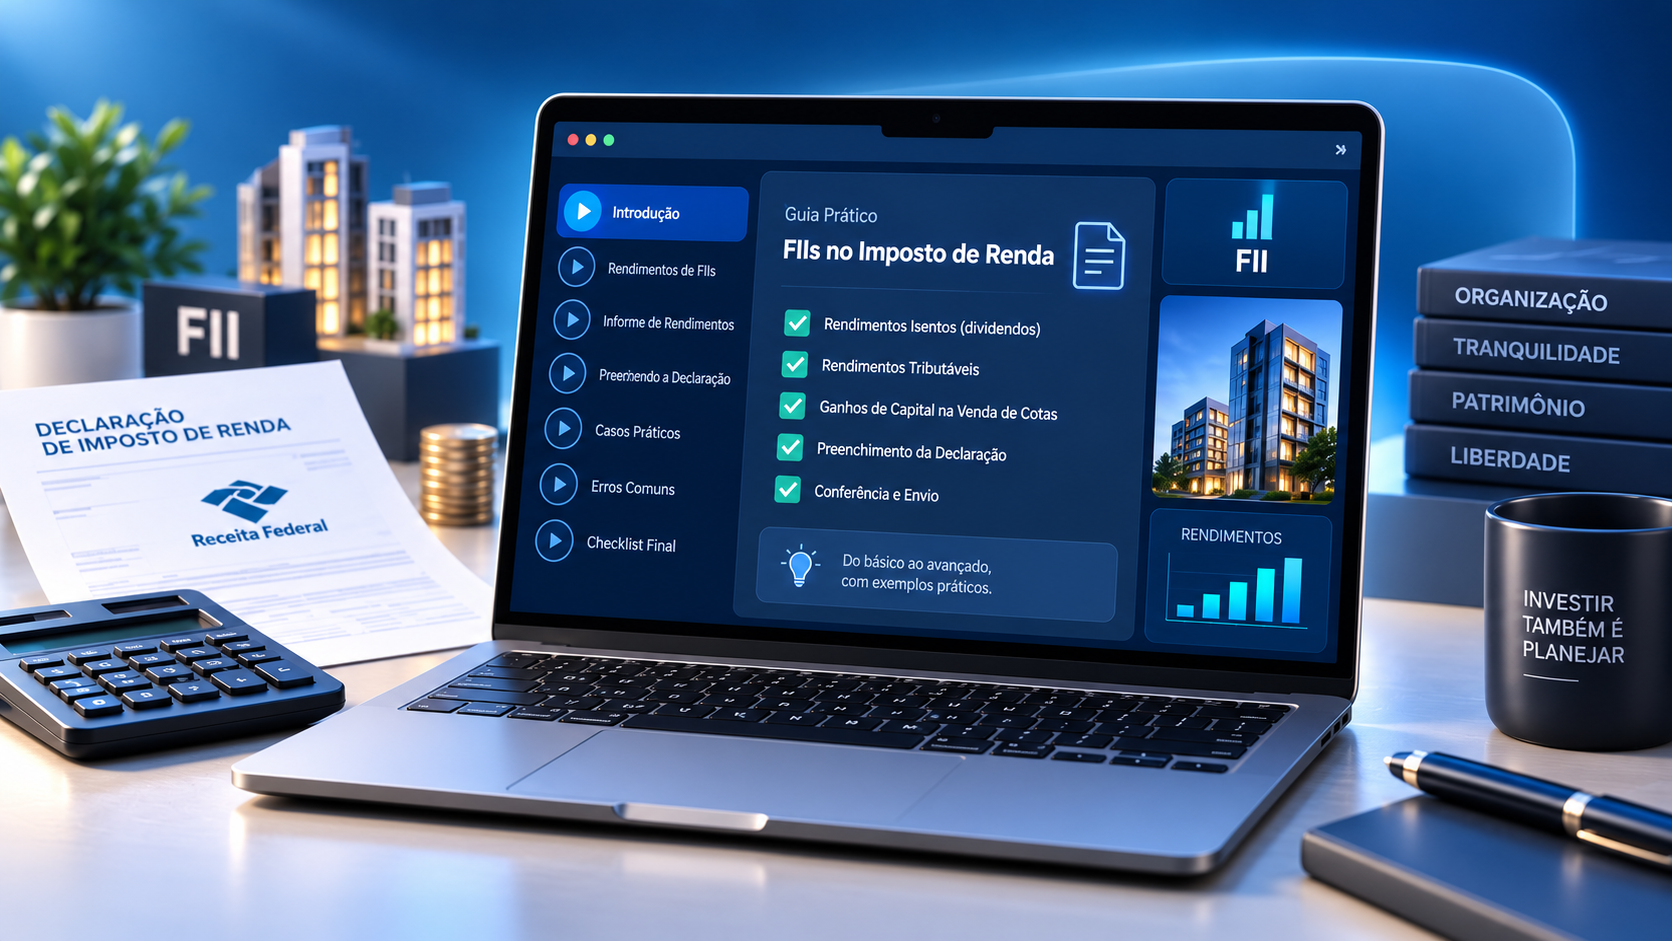
Resolve: "Tenho medo de errar na declaração."
Tudo isso separado custaria R$ 1.975. Hoje sai por 12x de R$ 83.
A maior diferença não está nas aulas. Está em quem te ajuda quando a dúvida aparece.
| Cursos de FIIs comuns | Consultoria individual | Salário Paralelo | |
|---|---|---|---|
| Encontro individual sobre a sua carteira | Não tem | Sim, cobrado à parte | Incluso |
| Quem responde as dúvidas | Monitor ou equipe | O consultor | O próprio Denis |
| Como você tira dúvidas | E-mail ou área de comentários | Só na reunião marcada | Ao vivo toda semana no Google Meet |
| Tempo de resposta | Até 48 horas | Até a próxima sessão | Na live da semana e no grupo |
| Plano feito para o seu perfil | Carteira modelo igual para todos | Sim | Plano Alicerce personalizado |
| Ferramenta para o aporte do mês | Não tem | Não tem | Planilha Decisora de Aportes |
| Comunidade de alunos | Às vezes | Não tem | Grupo no WhatsApp |
| Investimento | Parecido | Bem mais caro por sessão | 12x de R$ 83 |
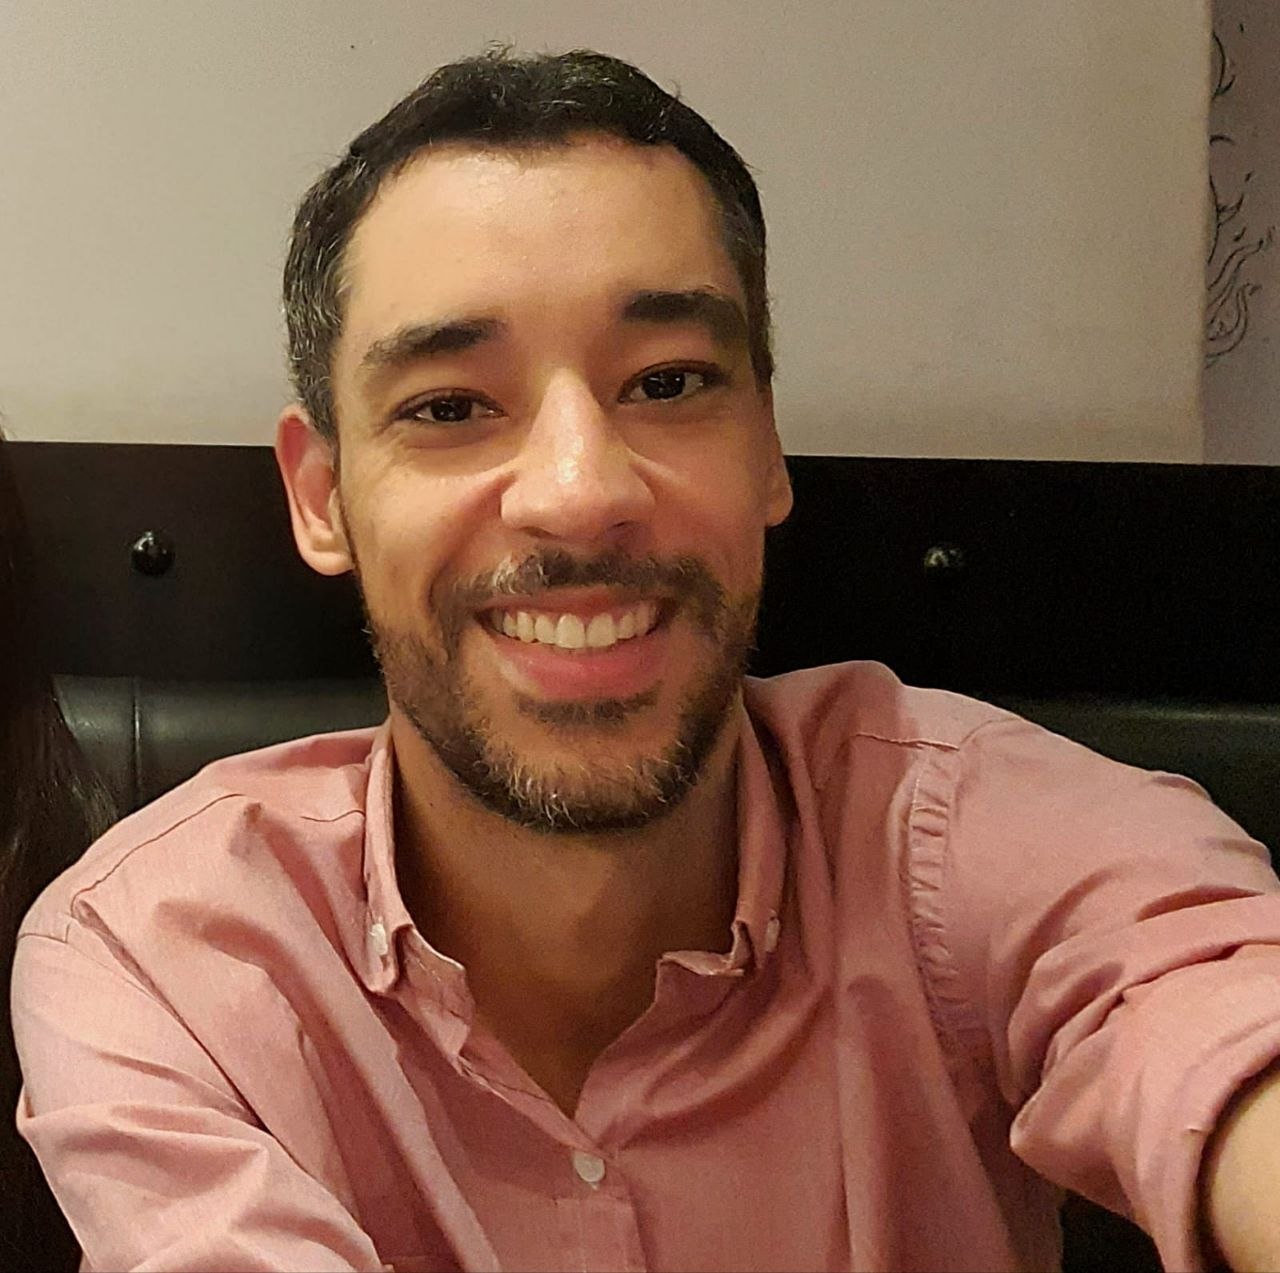
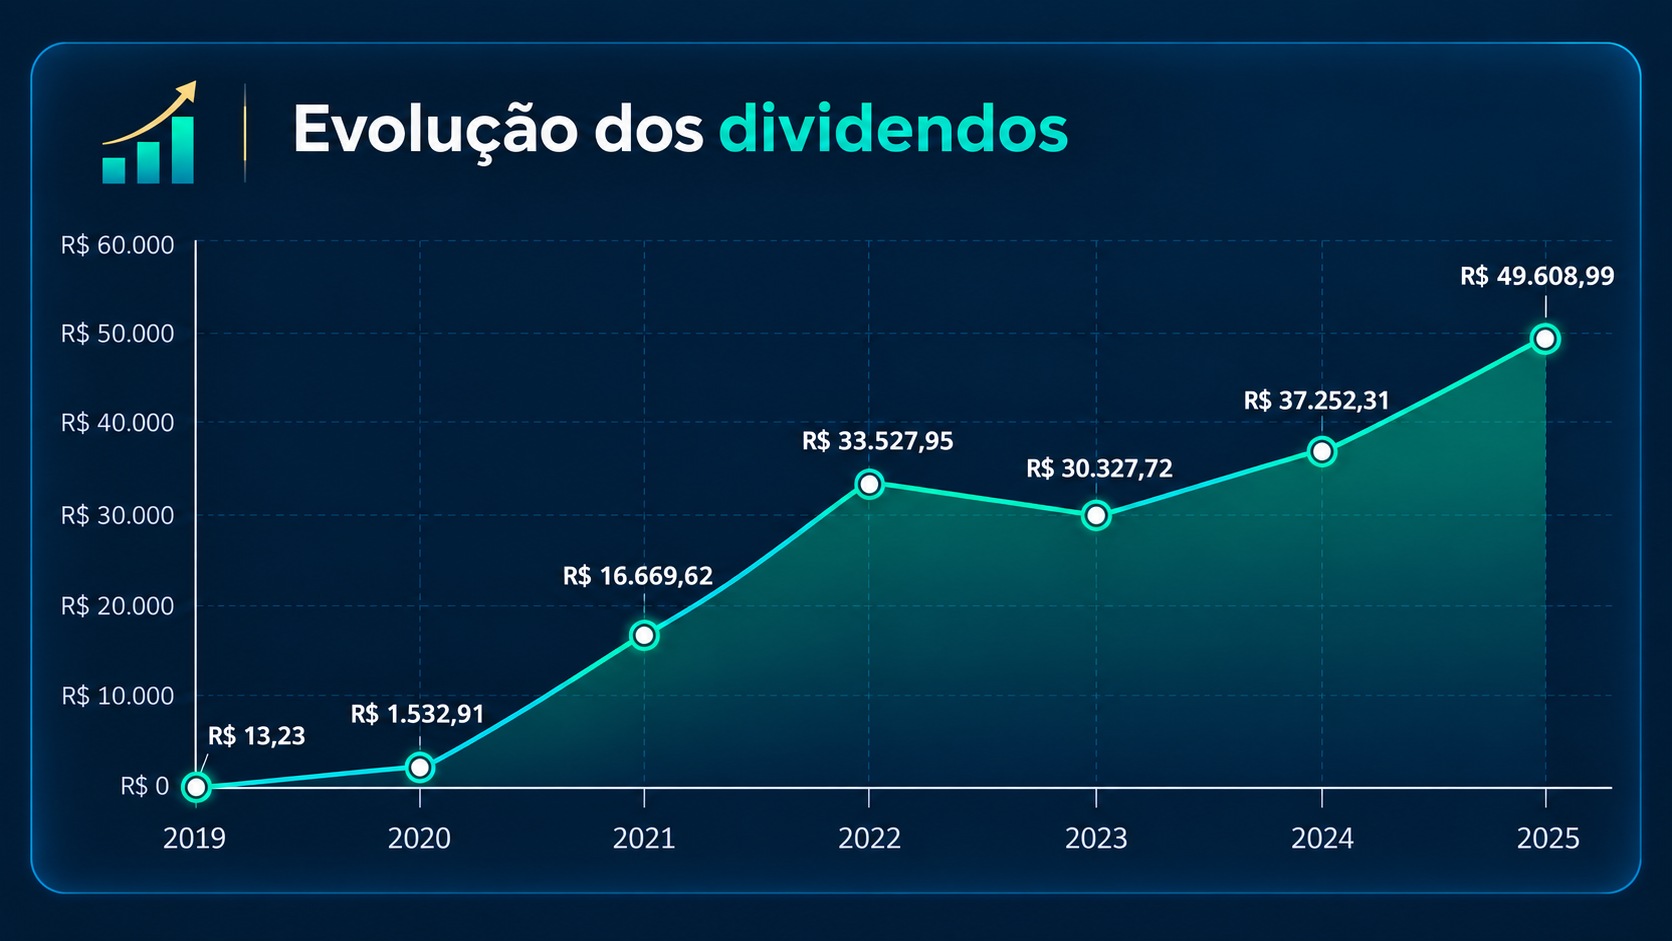
Um CLT comum que decidiu não depender do INSS e aprendeu a investir errando com o próprio dinheiro.
Na prática, isso significa: a esposa escolhe o emprego pela qualidade de vida, não pelo salário. Viagens sem olhar a conta. E, quando os filhos chegarem, tempo para acompanhar de perto.
Não foi sorte. Foi método, repetido mês após mês. É esse método que ele te ensina.
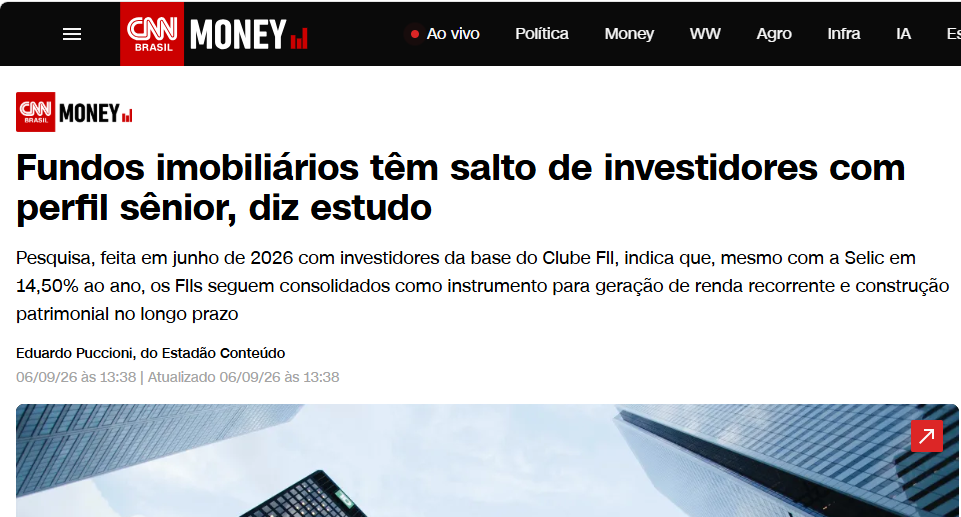
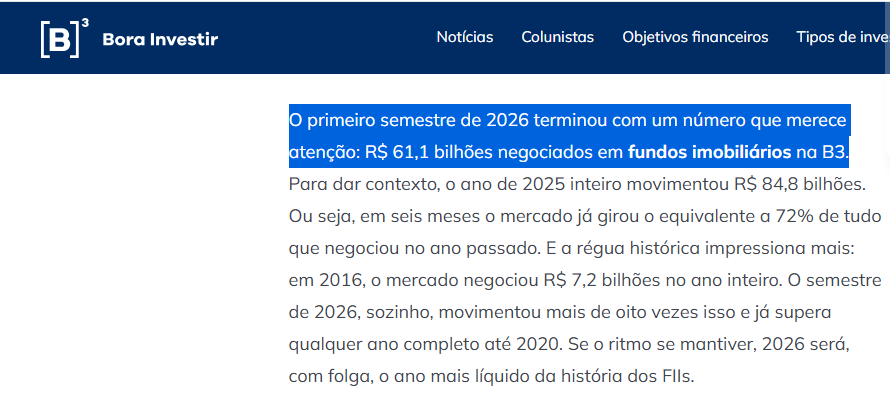
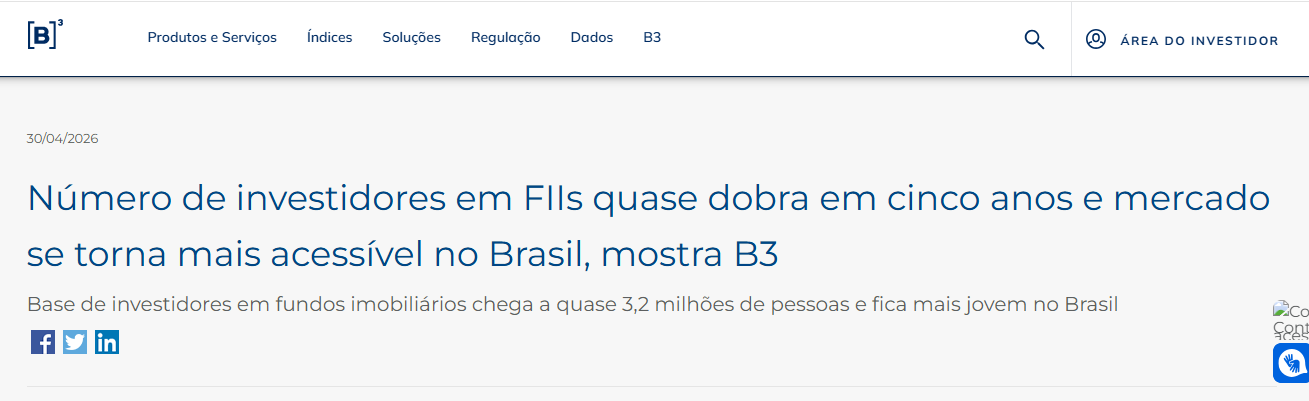
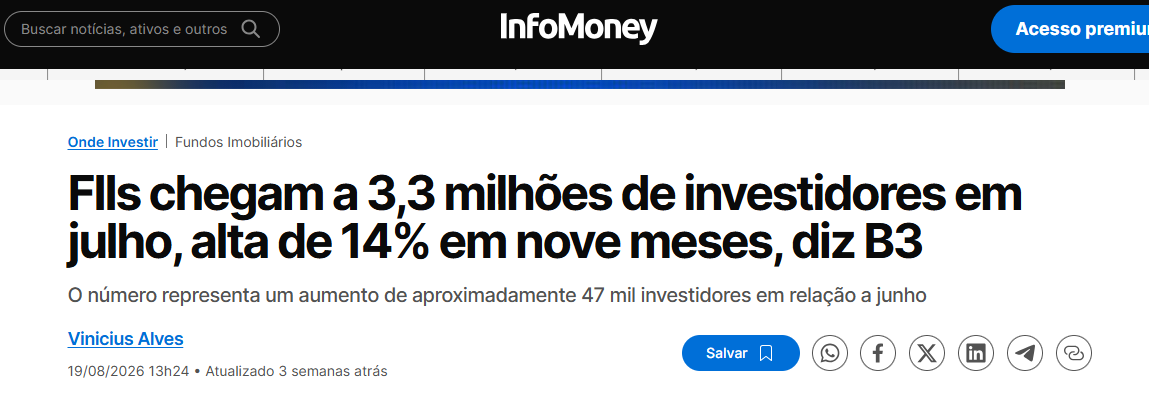
Não é opinião. É o que mostram a B3 e os principais portais de economia.
Com milhões de investidores comprando e vendendo todo dia, fica mais fácil entrar e sair de um fundo sem perder no preço.
O mercado cresceu e os fundos também: mais imóveis, mais inquilinos, gestoras mais estruturadas e relatórios mais completos.
O salto de investidores com perfil mais velho mostra que quem pensa em aposentadoria está escolhendo renda mensal.
Rendimento reinvestido vira mais cotas, que geram mais rendimento. Cada mês a mais de carteira aumenta a bola de neve lá na frente.
Juros e fundos imobiliários andam em direções opostas. Quando os juros sobem, as cotas ficam baratas. Quando caem, quem já estava posicionado colhe.
Rentabilidade acumulada no período. Protegeu da inflação e ainda pagou renda todo mês.
No último ciclo de queda da Selic, o índice dos fundos imobiliários saiu de 1.412 para 3.402 pontos. Quem montou a carteira antes da queda viu o patrimônio subir e continuou recebendo os rendimentos.
Com dividendos reinvestidos, a média do mercado entregou cerca de 35% no período, perto de 7% ao ano. E quem escolheu os fundos com critério chegou a mais de 13% ao ano.
Com os juros lá em cima, muitas cotas estão sendo negociadas abaixo do valor dos imóveis. Se a história se repetir quando os juros caírem, quem já tiver a carteira montada sai na frente. Preparo vale mais que timing: o que importa é estar pronto antes da janela abrir.
Dados históricos das aulas do Paulo Denis. Rentabilidade passada não garante rentabilidade futura.
Você recebe aluguel todo mês, como quem tem imóvel. Só que sem as dores de cabeça.
| Imóvel para alugar | Renda fixa (CDB) | Fundos imobiliários | |
|---|---|---|---|
| Quanto precisa para começar | Centenas de milhares | Pouco | A partir de cerca de R$ 10 por cota |
| Renda todo mês | Sim, se estiver alugado | Normalmente só no vencimento | Sim, quase todos pagam mensalmente |
| Imposto sobre a renda | Até 27,5% no carnê-leão | 15% a 22,5% | Isento para pessoa física* |
| Inquilino atrasou ou saiu | Você fica sem renda | Não se aplica | Dezenas de inquilinos dividem o risco |
| Manutenção, IPTU, reforma | Por sua conta | Não se aplica | A gestora cuida |
| Vender quando precisar | Meses, com corretagem e ITBI | Depende do prazo | Na bolsa, em dias úteis |
| Diversificar | Um imóvel, uma cidade | Não gera renda de imóvel | Galpões, shoppings, escritórios, hospitais |
| Reinvestir a renda | Só juntando para outro imóvel | Sim | Compra mais cotas todo mês |
*Rendimentos de FII são isentos para pessoa física pela legislação atual, respeitadas as regras do fundo e do cotista. Ganho na venda de cotas é tributado.
| Diagnóstico de Carteira individual | R$ 797 |
| Plano Alicerce personalizado | R$ 597 |
| Curso completo Salário Paralelo com FIIs | R$ 297 |
| Planilha Decisora de Aportes | R$ 120 |
| Guia de Imposto de Renda para FIIs | R$ 97 |
| Checklist de Análise de FIIs | R$ 67 |
| Lives semanais e comunidade | Só para alunos |
| Total |
Entre, receba seu Plano Alicerce, assista às aulas e faça seus primeiros aportes. Se em até 15 dias achar que não é para você, é só pedir pela Hotmart e devolvemos 100% do valor. Sem perguntas.
A análise de FII é diferente. O que importa é o rendimento sustentável e a qualidade dos imóveis e títulos do fundo, não juros ou lucro por ação. Um erro de alocação, como concentrar a carteira em fundos de papel num ciclo de Selic alta, pode custar dois anos de rendimento abaixo da renda fixa.
Tem informação sobre fundos específicos. Não tem um plano de alocação feito para o seu patrimônio, sua meta de renda e o seu prazo. Nem alguém que olhe a sua carteira com você.
Provavelmente faltou método, não capacidade. O Plano Alicerce define a divisão da carteira antes de qualquer aporte, e o Diagnóstico aponta os desvios da sua carteira, não uma análise genérica.
As aulas ficam disponíveis no seu ritmo e todo o conteúdo dá menos de 6 horas. Depois de montada, a carteira leva cerca de 20 minutos por mês com a planilha.
Sim. Ele é calculado com o que você preenche no formulário de entrada: patrimônio, meta de renda, prazo, perfil e aporte mensal. Dois alunos diferentes recebem planos diferentes.
O primeiro aporte com critério próprio costuma acontecer nos primeiros 14 dias. Como a maioria dos FIIs paga todo mês, o primeiro rendimento cai já no mês seguinte.
O rendimento mensal é isento para pessoa física, conforme a legislação atual. O Guia incluído mostra o que declarar e como registrar a venda de cotas.
Você tem 15 dias de garantia incondicional. Reembolso integral, sem burocracia.